
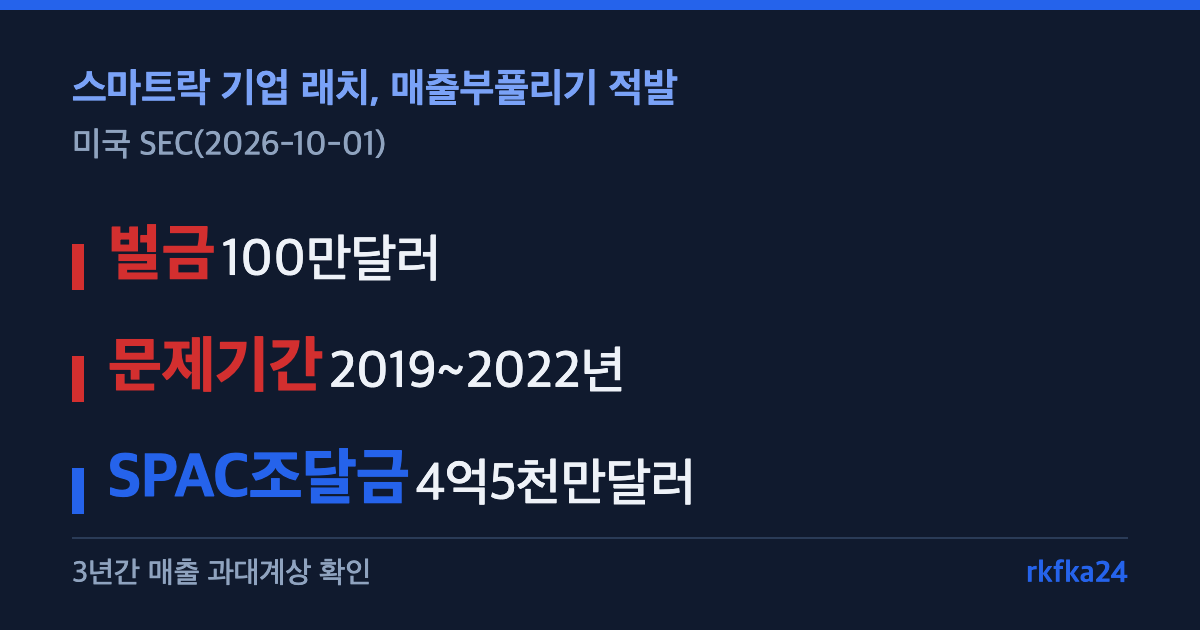
스마트 도어락 기업 래치가 2019~2021년 매출을 부풀려 적었다가, 미국 SEC에 100만 달러 벌금을 내기로 합의했다.
재고를 창고로 보내놓고, 팔린 매출로 적었다
미국 증권거래위원회(SEC)는 스마트 도어락 업체 래치(Latch, Inc.)에 대해 회계부정·장부기록·내부통제·위임장 관련 위반 혐의로 제재 명령을 내렸다. 핵심은 매출 과대계상이다. 문제가 된 기간은 2019년 1월부터 2022년 3월까지로, 이 사이 래치는 스팩(SPAC, 기업인수목적회사)과의 합병을 통해 뉴욕증시에 상장했다. 이 합병으로 투자자들로부터 약 4억 5,000만 달러의 현금이 유입됐는데, 문제는 이 상장 과정에 제출된 재무제표 자체가 부풀려진 매출을 담고 있었다는 점이다. SEC에 따르면 래치는 2019년 회계연도 매출을 실제보다 약 107% 과대계상했고, 2020년은 약 39%, 2021년은 약 50% 부풀렸다. 2019년의 경우 보고된 매출이 실제 재작성(restated) 수치의 두 배를 넘는 수준이었다.
매출을 부풀린 세 가지 방식
SEC가 지목한 수법은 크게 세 갈래다. 첫째, 영업 담당자들이 채널파트너와 공식 구매주문서 바깥에서 비표준 이면계약(side agreement)을 맺었다. 여기에는 무조건적인 반품권, 조건부·연장된 대금지급조건 같은 내용이 담겼는데, 이 계약 내용이 회계·재무 부서에는 전달되지 않았다. 둘째, 특정 고객의 설치 프로젝트가 확정되지 않은 상태에서도 채널파트너에 하드웨어를 선적만 해놓고 매출로 인식했다. 통제권이 실제로 넘어가기 전에 매출을 장부에 올린 셈이다. 셋째, 일부 거래에서는 무료 보관 서비스까지 제공하면서 매출 인식 시점을 앞당겼다. 세 방식 모두 결과적으로 "선적은 했지만 팔리지는 않은" 물량을 매출로 잡는 쪽으로 작용했다.
- 비표준 이면계약 — 반품권·대금지급조건을 회계팀 모르게 체결
- 선적만 하고 매출 인식 — 통제권 이전 전 매출 계상
- 무료 보관 서비스 제공 — 매출 인식 시점을 앞당김
대금 받을 능력도 확인 안 하고 매출로 잡았다
| 항목 | 내용 |
|---|---|
| 회사 | 래치(Latch, Inc.) — 스마트 도어락 업체, 현재 미국 미주리 소재 |
| 문제 기간 | 2019년 1월 ~ 2022년 3월 |
| 매출 과대계상률 | 2019년 약 107%, 2020년 약 39%, 2021년 약 50% |
| SPAC 합병 | 2021년 6월, 조달 현금 약 4억 5,000만 달러 |
| 민사 벌금 | 100만 달러(분기별 4회, 25만 달러씩 분할 납부) |
| 인정 여부 | 혐의 인정·부인 안 함, 관할권만 인정 |
SEC는 래치의 내부통제 자체가 부실했다고도 지적했다. 대금을 지급할 능력이 의심되는 유통업체를 통한 판매까지 그대로 매출로 인식했고, 채권 회수가능성을 평가하는 체계가 없었다. 일부 채널파트너 거래에서는 수백만 달러 규모의 매출을 인식해 놓고도 실제 회수된 대금은 그보다 훨씬 적은 경우도 있었던 것으로 알려졌다.
스팩 상장 때 올린 숫자가 그대로 공시에 실렸다는 게 문제다
이 사건을 가볍게 볼 수 없는 이유는 매출 부풀리기가 단순한 실수 한두 건이 아니라 3년에 걸쳐 반복된 구조적 문제였다는 데 있다. 특히 2019~2020년 매출 수치는 스팩 합병을 위한 등록신고서와 위임장 공시에 그대로 포함됐다. 투자자들이 합병 찬반을 판단할 때 근거로 삼은 재무정보 자체가 실제보다 크게 부풀려져 있었다는 뜻이다. 스팩 합병은 전통적인 기업공개(IPO)보다 심사 절차가 느슨하다는 지적을 받아왔는데, 이번 사례는 그 우려가 실제로 현실화된 경우로 볼 수 있다. 상장 이후에도 2021년 연간보고서(10-K)와 분기보고서에서 매출 왜곡이 계속됐다는 점 역시 가볍지 않다. 한 번의 공시 오류가 아니라, 영업 현장의 관행과 회계팀의 검증 공백이 맞물려 여러 보고 주기에 걸쳐 반복됐다는 의미이기 때문이다. 다만 4억 5,000만 달러라는 조달 자금 규모 자체가 전부 부정 매출에서 비롯된 것은 아니라는 점은 분명히 구분해야 한다. 이 금액은 스팩 합병 당시 투자자들로부터 들어온 현금 총액이고, 매출 과대계상은 그 상장 과정과 맞물려 있던 별개의 회계 문제다. 두 숫자를 섞어서 "조달 자금 전액이 부풀려진 매출"이라고 읽으면 사실과 다르다.
지금 확인해볼 것
- 스팩(SPAC) 합병으로 상장한 기업의 공시를 볼 때는 합병 직전 재무제표가 외부 감사·재작성을 거쳤는지 확인하는 습관이 유용하다
- 매출 인식 기준(선적 시점 vs 통제권 이전 시점)이 공시에 명확히 설명돼 있는지 살펴보면 비슷한 위험 신호를 조기에 포착할 수 있다
- 채널파트너·유통업체를 통한 매출 비중이 큰 기업이라면, 반품권·대금조건 같은 세부 계약 조건이 재무제표 주석에 얼마나 구체적으로 설명되는지도 참고할 만하다
이 글이 다루지 않는 것
이 글은 2026년 10월 1일자 SEC 행정명령(래치, Inc. 관련 건)의 확인된 내용만 다룬다.
- 래치가 혐의를 "인정"한 것처럼 서술하지 않는다 — 회사는 혐의를 인정도 부인도 하지 않은 채 SEC의 관할권만 인정하고 합의했다
- 4억 5,000만 달러 전액이 부정 매출로 조달됐다는 식으로 서술하지 않는다 — 이는 스팩 합병 당시 조달된 현금 총액이며, 매출 과대계상 액수와는 다른 숫자다
- 래치의 현재 제품·서비스 품질이나 소비자 피해 여부는 이 글의 범위 밖이다 — 이번 사건은 회계·공시 절차에 관한 것이다
이 정보, 지금도 유효할까
이 SEC 명령은 2026년 10월 1일자로 확인된다. 이 글을 작성하는 시점(2026년 10월 16일) 기준으로 약 보름이 지났으며, 별도의 정정·취소 발표는 확인되지 않았다. 다만 민사 벌금은 분기별 분할 납부 구조라 향후 납부 일정이 추가로 공개될 가능성이 있으므로, 최신 진행 상황이 궁금하다면 SEC 공식 발표를 다시 확인하는 것이 정확하다.
자주 묻는 질문
Q. 래치는 어떤 회사인가?
A. 스마트 도어락 시스템을 만드는 업체로, 2021년 6월 스팩 합병을 통해 상장했다. 현재 미국 미주리에 본사를 두고 있다.
Q. 매출을 얼마나 부풀렸나?
A. SEC에 따르면 2019년 약 107%, 2020년 약 39%, 2021년 약 50% 과대계상됐다.
Q. 벌금은 얼마고 어떻게 내나?
A. 민사 벌금 100만 달러를 분기별 4회, 25만 달러씩 나눠 납부하기로 합의했다.
Q. 래치가 사기를 인정했나?
A. 아니다. 혐의를 인정도 부인도 하지 않은 채 SEC의 관할권과 사안 자체만 인정하고 합의했다.
Q. 스팩 합병 자금 4억 5,000만 달러도 부정하게 조달된 건가?
A. 아니다. 이는 합병 당시 조달된 현금 총액이며, 매출 과대계상 문제와는 구분해서 봐야 한다는 점을 SEC 명령도 명시하고 있다.
같이 보면 좋은 글: 「한림제약은 왜 FDA 경고장을 받았을까요」와 「SEC 참전용사 투자사기, 870만달러 증발」에서도 공식 기관 발표를 과장 없이 그대로 확인하는 사례를 볼 수 있다.
정리하면, 래치는 2019~2021년 사이 채널파트너와의 이면계약, 선적만 하고 인식한 매출, 무료 보관 서비스 제공 등으로 매출을 최대 107%까지 부풀렸고, 이 수치는 스팩 합병 공시에도 그대로 실렸다. SEC는 혐의를 인정·부인하지 않는 조건으로 100만 달러 민사 벌금에 합의했다.
출처: 미국 증권거래위원회(SEC) 행정명령 「In the Matter of Latch, Inc.」(Release No. 33-11450, 2026-10-01) sec.gov 원문(PDF) · sec.gov 행정절차 목록 페이지
'돈버는 방법 & IT' 카테고리의 다른 글
| 울프캐피탈은 어떻게 3천명을 속였나? (0) | 2026.10.16 |
|---|---|
| 트라이스타 압력솥, CPSC 경고에도 리콜 거부했다 (0) | 2026.10.16 |
| 딜로이트 감사부실, 605만파운드 벌금 확인하세요 (0) | 2026.10.16 |
| 암웨이 FTC와 2억2500만달러 합의로 끝났습니다 (0) | 2026.10.16 |
| 퀘벡 부동산협회, 데이터 독점 혐의로 합의했습니다 (0) | 2026.10.16 |