
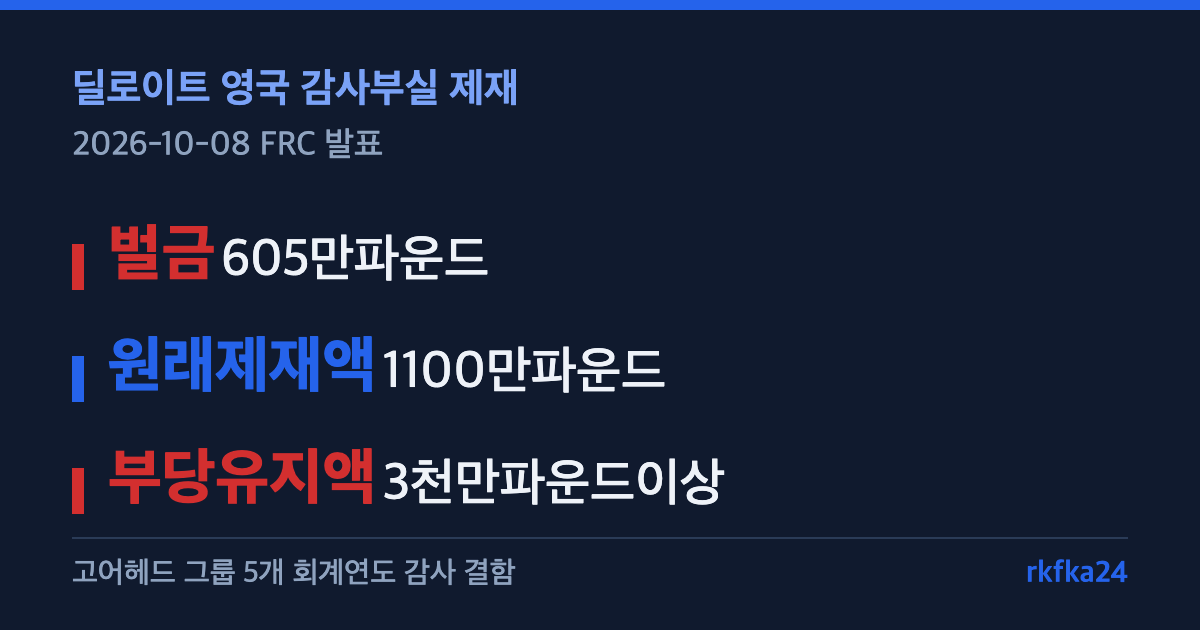
영국 재무보고위원회(FRC)가 딜로이트 영국법인에 감사부실로 605만파운드 벌금을 부과했다.
핵심 사실 — 무엇이, 왜 문제가 됐나
영국의 회계·감사 규제기관인 재무보고위원회(Financial Reporting Council, FRC)는 2026년 10월 8일, 4대 회계법인 중 하나인 딜로이트 LLP(Deloitte LLP)에 대해 605만 파운드(약 790만 달러)의 재정 제재를 부과했다고 발표했다. 제재 사유는 딜로이트 자체의 회계부정이 아니라, 딜로이트가 런던증권거래소 상장 대형 운송기업이었던 고어헤드 그룹(Go-Ahead Group plc)의 재무제표를 감사하면서 결함 있는 감사(flawed audits)를 수행했다는 점이다. FRC는 이번 조치가 감사 집행 절차(Audit Enforcement Procedure)에 따른 최종 합의 결정이라고 밝혔다. 문제가 된 것은 고어헤드 그룹의 2016년 7월부터 2020년 6월까지 5개 회계연도 감사 업무이며, 특히 철도 자회사 2곳과 독일 자회사 1곳에서 공통적으로 "충분한 조사 부재·전문적 회의심 부족·사기 위험 요인에 대한 증거 평가 미흡"이 지적됐다.
세부 사실·수치 정리
| 항목 | 내용 |
|---|---|
| 제재 기관·발표일 | 영국 재무보고위원회(FRC), 2026년 10월 8일 |
| 제재 대상 | 딜로이트 LLP(Deloitte LLP, 영국법인) |
| 감사 대상 기업 | 고어헤드 그룹(Go-Ahead Group plc, 당시 런던증권거래소 상장 운송기업) |
| 문제 기간 | 2016년 7월~2020년 6월, 5개 회계연도 감사 |
| 최종 벌금 | 605만 파운드(원래 1,100만 파운드에서 할인 적용) |
| 할인 내역 | 협조 할인 10% + 조기 인정·신속 처리 할인 35% |
| 부당 유지 공공자금 | 3,000만 파운드 이상(철도 자회사 2곳 합산) |
| 추가 제재 | 중대한 질책 공개 성명, 감사보고서 법정 요건 미충족 선언, 재발방지 보고서(root cause analysis) 제출 의무 |
표에서 보듯 605만 파운드는 처음 책정된 1,100만 파운드에서 깎인 금액이다. FRC는 딜로이트가 조사에 예외적으로 협조했다는 이유로 10% 할인을, 혐의를 조기에 인정하고 신속히 합의에 임했다는 이유로 35% 할인을 각각 적용했다고 밝혔다. 두 할인을 거쳐 최종 벌금이 605만 파운드로 정해졌다.
어디서 문제가 발견됐나 — 자회사 3곳
FRC가 지적한 감사 결함은 고어헤드 그룹의 특정 자회사 3곳에 집중돼 있다. 이 자회사들은 모두 영국 교통부(Department for Transport, DfT)와의 철도 프랜차이즈 계약, 또는 해외 운송 계약과 관련된 회계 처리에서 문제가 드러났다.
- 런던·남동부 철도(LSER): 교통부에 반납해야 할 초과 지급금 처리를 두고, 2016 회계연도에 240만 파운드를 부적절하게 이익으로 인식했고 이후 2016~2020년 누적으로 2,700만 파운드의 추가 충당금이 필요했던 것으로 드러났다. 딜로이트는 이 과정에서 충분한 조사를 하지 않았다는 지적을 받았다.
- 런던·버밍엄 철도(런던 미들랜드): 2020 회계연도에 560만 파운드를 부적절하게 이익으로 인식했는데, 딜로이트가 교통부에 대한 채무 관련 공시가 오해를 불러일으킬 수 있다는 점을 제대로 적발하지 못했다고 FRC는 밝혔다.
- 고어헤드 바이에른(독일 자회사): 손실이 예상되는 계약에 대한 충당금 평가가 부적절했다는 지적이다. 2020 회계연도에 제시된 충당금과 비교해, 이후 회계연도에서 크게 늘어난 충당금이 다시 제시됐는데 딜로이트가 애초 제시된 수치의 타당성을 충분히 따지지 않았다는 것이 FRC의 판단이다.
세 사례를 합치면 고어헤드 그룹이 공공자금(교통부 지급금) 관련 채무를 과소 인식하거나, 해외 자회사의 손실 위험을 과소 반영했는데도 딜로이트가 이를 제대로 걸러내지 못했다는 공통점이 있다. FRC는 이로 인해 부당하게 유지된 공공자금이 3,000만 파운드를 넘는다고 밝혔다.
왜 문제인가 — 독자에게 어떤 의미인가
이번 제재에서 눈여겨볼 지점은 딜로이트가 고어헤드 그룹의 재무 부정을 직접 저지른 것이 아니라, 감사인으로서 걸러냈어야 할 문제를 걸러내지 못했다는 점이다. 감사는 기업이 작성한 재무제표가 사실에 부합하는지 독립적으로 검증하는 절차인데, 바로 그 검증 단계에서 "충분한 조사·전문적 회의심·증거 평가"라는 감사의 기본 요건이 지켜지지 않았다는 것이 FRC의 지적이다. 더구나 문제가 된 금액 중 상당수는 영국 교통부로부터 받은 공공자금과 관련돼 있어, 단순한 민간기업 회계 문제를 넘어 세금으로 지원된 철도 운영 재정의 투명성 문제로도 이어진다. 4대 회계법인이라는 위상, 그리고 상장기업 투자자·채권자가 감사보고서를 신뢰하고 의사결정을 내린다는 점을 감안하면, 5개 회계연도에 걸쳐 반복된 결함이라는 사실 자체가 가볍게 볼 사안은 아니다. 다만 이 글은 고어헤드 그룹 자체의 재무제표에 실제로 얼마나 심각한 문제가 있었는지를 판단하는 글이 아니라, FRC가 발표한 감사 절차상의 결함에 한정해 사실관계를 전달한다.
지금 확인·대응할 것
- 이번 제재는 딜로이트의 감사 품질에 대한 영국 규제기관의 조치이며, 고어헤드 그룹의 재무제표 자체에 대한 별도 사기 혐의 기소는 아니라는 점을 구분해서 볼 것
- "605만 파운드"는 최종 확정 벌금이고, "1,100만 파운드"는 할인 전 원래 책정액이라는 점을 혼동하지 말 것
- 해외 회계법인·감사 품질 관련 뉴스를 챙기는 입장이라면, FRC 공식 발표문과 영국 정부(gov.uk) 공개 자료를 통해 세부 결정문을 직접 확인하는 것이 가장 정확하다
- 고어헤드 그룹은 2022년 사명을 법인명 기준 "그룹 리미티드"로 변경한 뒤 비상장 상태로 전환됐으므로, 현재 시점의 상장 여부와 혼동하지 말 것
- 국내(한국) 회계감사 제도나 상장기업 감사와는 직접 관련이 없는 영국 국내 제재라는 점도 함께 참고할 것
이 글이 다루지 않는 것
이 글은 2026년 10월 8일 FRC가 발표한 딜로이트-고어헤드 그룹 감사 제재 결정만 다룬다.
- 고어헤드 그룹 경영진 개인에 대한 별도 제재나 형사 절차 여부는 이 발표문만으로 확인되지 않는다
- 고어헤드 그룹의 2021 회계연도 이후 감사에 대한 구체적인 평가는 이 글에서 다루지 않는다
- 딜로이트가 이번 건 외에 다른 상장기업 감사에서도 유사한 결함을 반복했는지는 이 발표문만으로는 확인되지 않는다
- 고어헤드 그룹 자체의 재무제표가 실제로 투자자에게 얼마나 손해를 끼쳤는지에 대한 정량적 평가는 다루지 않는다 — FRC 발표는 감사 절차의 결함에 초점을 둔다
이 정보, 지금도 유효할까
FRC의 이번 발표는 2026년 10월 8일에 이뤄졌다. 이 글을 확인한 시점(2026년 10월 16일) 기준으로는 발표로부터 약 1주일이 지난 사안이다. 문제가 된 감사 업무 자체는 2016~2020년 사이에 이뤄졌고, 조사와 합의 절차를 거쳐 2026년 10월에야 최종 제재가 공식화됐다. 이후 딜로이트가 재발방지 보고서를 어떻게 제출하고 이행하는지, 또는 추가로 공개되는 세부 결정문이 있는지는 이 글이 확인한 범위 밖이며, 최신 내용이 궁금하다면 FRC 공식 발표문을 직접 확인하는 것이 가장 정확하다.
자주 묻는 질문
Q. 딜로이트가 직접 회계부정을 저질렀다는 뜻인가?
A. 아니다. FRC 제재는 딜로이트가 고어헤드 그룹의 재무제표를 감사하면서 결함 있는 감사를 수행했다는 점을 문제 삼은 것이지, 딜로이트 자신이 재무 부정을 저질렀다는 뜻이 아니다.
Q. 벌금이 왜 1,100만 파운드에서 605만 파운드로 줄었나?
A. FRC가 조사 협조에 10%, 조기 인정·신속 합의에 35%의 할인을 각각 적용했기 때문이다.
Q. 문제가 된 자회사는 어디인가?
A. 철도 자회사인 런던·남동부 철도(LSER), 런던·버밍엄 철도(런던 미들랜드), 그리고 독일 자회사 고어헤드 바이에른 등 3곳이다.
Q. 부당하게 유지됐다는 3,000만 파운드는 어떤 돈인가?
A. 철도 자회사들이 영국 교통부(DfT)에 반납했어야 할 초과 지급금과 관련된 금액으로, FRC는 이를 적절히 걸러내지 못한 감사 결함을 지적했다.
Q. 이 사건이 한국 투자자나 회계제도에 직접 영향을 주나?
A. 아니다. 영국 국내 규제기관이 영국 상장기업 감사에 대해 내린 제재로, 국내(한국) 회계감사 제도와는 직접 관련이 없다.
같이 보면 좋은 글: 「CMA 압수수색 중 휴대폰 숨긴 건설사, 벌금 받았습니다」와 「써니퀸 계란 카르텔 의혹, ACCC 전격 제소」에서도 영국·호주 규제기관이 공식 조사·감사 절차의 허점을 짚어낸 사례를 다뤘다. 이번 딜로이트 사례처럼, 감사·경쟁 규제기관의 제재는 결국 절차와 서류를 꼼꼼히 들여다본 결과로 나온다는 공통점이 있다. 규제기관 소개 페이지는 영국 정부(gov.uk, Financial Reporting Council 소개)에서, 고어헤드 그룹의 법인정보는 영국 기업등록소(gov.uk, Companies House 법인정보)에서 확인할 수 있다.
정리하면, 영국 재무보고위원회(FRC)는 2026년 10월 8일 딜로이트 LLP에 고어헤드 그룹 2016~2020년 5개 회계연도 감사 결함을 이유로 605만 파운드 벌금을 부과했다고 발표했다. 철도 자회사 2곳과 독일 자회사 1곳에서 공통적으로 충분한 조사·전문적 회의심 부족이 지적됐고, 부당하게 유지된 공공자금은 3,000만 파운드를 넘는다. 딜로이트가 직접 회계부정을 저지른 것이 아니라 감사 품질 결함에 대한 제재라는 점에서, 상장기업 감사의 신뢰성을 다시 생각하게 하는 사례다.
출처: 영국 재무보고위원회(FRC) 「Sanctions against Deloitte LLP」(2026-10-08) · frc.org.uk 발표문 원문 · CFO Dive 보도
'돈버는 방법 & IT' 카테고리의 다른 글
| 트라이스타 압력솥, CPSC 경고에도 리콜 거부했다 (0) | 2026.10.16 |
|---|---|
| 래치 스마트락은 왜 SEC에 벌금을 냈을까 (0) | 2026.10.16 |
| 암웨이 FTC와 2억2500만달러 합의로 끝났습니다 (0) | 2026.10.16 |
| 퀘벡 부동산협회, 데이터 독점 혐의로 합의했습니다 (0) | 2026.10.16 |
| 칼더 창업자는 장부를 왜 두 개 만들었나요? (0) | 2026.10.16 |