
프리랜서 플랫폼에서 미국 공인회계사(CPA)라고 자신을 소개한 인도 거주 남성이 상장사 감사계약서와 감사보고서까지 위조한 혐의로 미국 증권거래위원회(SEC)에 기소됐다.
프리랜서 "회계사"가 상장사 10-K까지 들어갔다
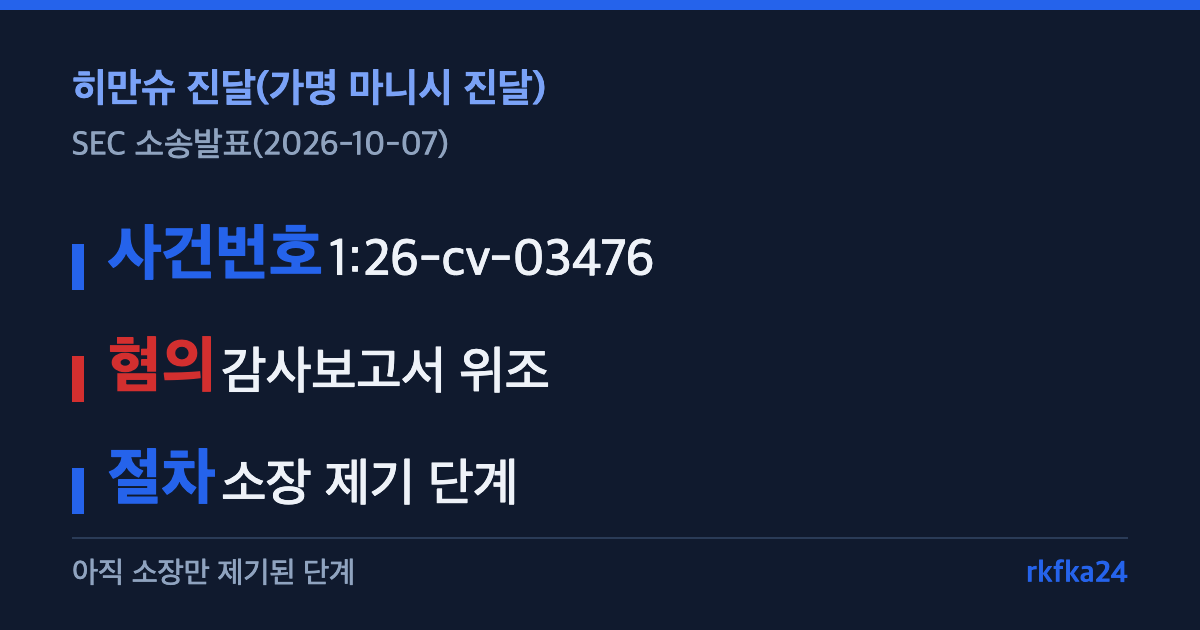
SEC는 2026년 10월 7일 소송발표(Litigation Release No. 26665)를 통해 인도 라자스탄주 자이푸르에 거주하는 히만슈 진달(Himanshu Jindal, 가명 마니시 진달·Manish Jindal)을 상대로 연방지방법원에 소장을 제기했다고 밝혔다. SEC에 따르면 진달은 프리랜서 플랫폼에서 "미국 공인회계사(CPA)이자 PCAOB(미국 상장회사회계감독위원회) 등록 감사인"이라고 허위로 소개했다. PCAOB 등록은 상장회사를 감사할 자격이 있는 회계법인에만 주어지는데, 진달은 이 자격 자체를 가진 적이 없었다.
2023년 8월경 진달은 한 상장회사에 뉴욕 소재 회계법인 명의로 된 감사계약서를 건넸다. SEC는 계약서의 서명까지 위조됐다고 적시했다. 해당 회사는 이 위조 계약서와 함께 진달이 작성한 조작된 감사보고서를 그대로 믿고, 연차보고서인 Form 10-K에 포함해 SEC에 제출했다. 실제로는 그 뉴욕 회계법인이 이 상장회사를 감사한 사실 자체가 없었다.
숫자로 보는 사건
| 항목 | 내용 |
|---|---|
| 피고 | 히만슈 진달(가명 마니시 진달), 인도 라자스탄주 자이푸르 거주 |
| 사건번호 | 1:26-cv-03476 (미국 컬럼비아 특별구 연방지방법원) |
| 허위 주장 | 미국 CPA 겸 PCAOB 등록 감사인 |
| 위조 행위 | 뉴욕 소재 회계법인 명의 감사계약서(서명 위조) + 조작된 감사보고서 |
| 제출 경로 | 해당 상장사가 Form 10-K(연차보고서)에 포함해 SEC 제출 |
| 위조 시점 | 2023년 8월경 |
| 적용 조항 | 증권거래법 10(b)조·Rule 10b-5(반사기 조항), 13(a)조·Rule 13a-1 위반 방조 |
| 소장 제기일 | 2026년 10월 5일 |
| 발표일 | 2026년 10월 7일(소송발표 No. 26665) |
| 절차 단계 | 소장만 제기된 상태 — 법원의 최종 판단 전 |
표에서 보듯 실제 위조 행위는 2023년 8월에 있었지만, SEC가 소장을 제기한 시점은 그로부터 3년이 지난 2026년 10월이다. 조사와 증거 확보에 그만큼 시간이 걸린다는 뜻이면서, 동시에 위조 문서 하나가 공식 공시 체계 안에 3년 가까이 숨어 있었다는 뜻이기도 하다.
대가는 어디로 흘러갔나
SEC 소장은 진달이 이 일을 대가 없이 한 것이 아니라고 적시한다. 그는 본인이 운영하는 회사를 통해 보수를 받았다.
- Helponic Global Private Limited — 인도에 설립된 법인
- Helponic Global LLC — 미국 와이오밍주에 설립된 법인
SEC는 진달이 두 법인을 통해 송금을 받았다고 설명했다. 인도와 미국 양쪽에 각각 법인을 두고 자금을 받은 구조라는 점에서, 이번 사건이 한 개인의 즉흥적인 거짓말이 아니라 일정한 체계를 갖추고 반복됐을 가능성을 시사한다 — 다만 이 구조가 얼마나 오래, 몇 건에 걸쳐 쓰였는지는 이번 소장에 구체적으로 적혀 있지 않다.
왜 상장사 공시 체계에 구멍이 뚫렸나
이 사건에서 짚어야 할 지점은 피해를 본 상장회사가 "회계법인과 직접 계약했다"고 믿을 만한 서류를 전부 갖추고 있었다는 사실이다. 계약서에는 서명이 있었고, 보고서에는 회계법인 이름이 적혀 있었다. 그런데 SEC가 문제 삼은 건 바로 그 서명과 명의 자체가 위조였다는 점이다. 진달 본인이 "나는 그 회계법인 소속이다"라고 사칭한 것이 아니라, 실존하는 회계법인의 이름과 서명을 몰래 가져다 쓴 것이 이번 수법의 핵심이다.
상장회사가 외부감사를 맡길 때 확인하는 것은 상대방이 보여주는 서류의 겉모습이다. 회계법인 명의, 서명, PCAOB 등록 여부를 자처하는 설명까지 갖춰져 있으면 서류만으로는 진위를 가리기 어렵다. 이번 사건은 그 확인 절차가 회계법인에 직접 연락해 "이 계약과 이 보고서가 정말로 귀사에서 나온 것이 맞느냐"를 교차 확인하는 단계까지는 미치지 못했을 때 벌어질 수 있는 일을 보여준다.
지금 확인·대응할 것
- 외부감사·회계자문을 프리랜서 플랫폼이나 개인을 통해 구할 때는 PCAOB 등록 여부를 PCAOB 공식 사이트에서 직접 조회해 확인한다
- 감사계약서·감사보고서에 적힌 회계법인에는 서류에 적힌 연락처가 아니라, 그 회계법인의 공식 대표번호로 별도 전화해 진위를 교차 확인한다
- 법인 명의로 보수를 송금하라는 요구가 있으면, 그 법인이 실제 감사 업무를 수행할 자격이 있는 법인인지와는 별개 사안임을 인지한다
- 이미 비슷한 경로로 감사·회계 서류를 받은 적이 있다면 해당 회계법인에 직접 연락해 실제 거래 여부를 재확인한다
이 글이 다루지 않는 것
이 글은 2026년 10월 7일자 SEC 소송발표에서 확인되는 내용만 다룬다.
- 진달이 받게 될 구체적인 처벌 수위는 다루지 않는다 — SEC는 영구 금지명령·행위기반 금지명령·환수금·민사벌금을 구하고 있을 뿐, 구체적 액수는 소송발표에 적혀 있지 않다
- 위조 서류를 받아 10-K에 포함해 제출한 상장회사가 이 과정에 공모했는지, 아니면 속은 피해자인지는 SEC 발표에 명시되지 않아 이 글에서도 추정하지 않는다
- 진달이 비슷한 수법을 다른 상장회사에도 썼는지는 이번 소송발표만으로는 확인되지 않는다
이 정보, 지금도 유효할까
이 SEC 소송발표는 2026년 10월 7일자이며, 소장 제기 자체는 이틀 전인 10월 5일에 이뤄졌다. 이 글을 작성하는 시점 기준으로 발표 직후이고, 핵심 사실관계(허위 CPA·PCAOB 주장, 위조 계약서·보고서, 10-K 제출 경로)는 SEC 소장에 근거한 것이어서 뒤집힐 가능성은 낮다. 다만 이는 아직 소장만 제기된 단계이며, 법원의 최종 판단은 나오지 않았다. 진달 측의 답변이나 법원 심리 결과는 이 글에 포함돼 있지 않으므로, 절차 진행 상황은 SEC 공식 발표를 통해 추가로 확인하는 것이 정확하다.
자주 묻는 질문
Q. 히만슈 진달은 유죄가 확정된 건가?
A. 아니다. 2026년 10월 5일 SEC가 소장을 제기했을 뿐이고, 법원의 최종 판단은 아직 나오지 않았다.
Q. 위조된 건 정확히 무엇인가?
A. 뉴욕 소재 회계법인 명의의 감사계약서(서명 포함)와 그 회계법인이 작성한 것처럼 꾸며진 감사보고서다. 실제로 그 회계법인이 감사를 수행한 사실은 없다.
Q. 피해를 본 상장회사도 공모한 건가?
A. SEC 소송발표에 명시돼 있지 않다. 이 글에서도 추정하지 않는다.
Q. SEC가 요구하는 처벌은 얼마인가?
A. 영구 금지명령, 행위기반 금지명령, 이자 포함 환수금, 민사벌금을 구하고 있으나 구체적 액수는 적혀 있지 않다.
Q. 진달은 어떤 경로로 돈을 받았나?
A. 본인이 운영하는 Helponic Global Private Limited(인도)와 Helponic Global LLC(미국 와이오밍주)를 통해 송금받았다.
같이 보면 좋은 글: 「딜로이트 감사부실, 605만파운드 벌금 확인하세요」와 「길단 티셔츠 도매 가격차별, FTC가 막았습니다」에서도 자격·절차를 믿었다가 뒤늦게 문제가 드러난 사례를 볼 수 있다.
정리하면, 프리랜서 플랫폼에서 미국 CPA 겸 PCAOB 등록 감사인이라고 자신을 소개한 히만슈 진달이 뉴욕 소재 회계법인 명의의 감사계약서와 감사보고서를 위조해 한 상장회사의 Form 10-K에까지 포함되게 한 혐의로 2026년 10월 5일 SEC로부터 연방법원에 기소됐다. 대가는 본인이 운영하는 Helponic Global 두 법인을 통해 받은 것으로 파악됐다. 아직 소장만 제기된 단계이며, 법원의 최종 판단은 나오지 않았다.
출처: 미국 증권거래위원회(SEC) 「SEC v. Himanshu Jindal a/k/a Manish Jindal」 Litigation Release No. 26665(2026-10-07) sec.gov 원문 · sec.gov 보도자료 목록
'돈버는 방법 & IT' 카테고리의 다른 글
| 수프타임 양파수프, 보유 중이면 지금 확인하세요 (0) | 2026.10.18 |
|---|---|
| 2억 달러짜리 인수제안, 서명 한 줄이 가짜였다 (0) | 2026.10.18 |
| SQN캐피탈 대표, 펀드 자산가치 자기평가로 SEC 제재 (0) | 2026.10.18 |
| 헤난센카 서랍장 리콜 거부, 전도·끼임 위험 경고 (0) | 2026.10.17 |
| 해트산 블리츠 공기총, 왜 리콜됐나요 (0) | 2026.10.17 |