
필수 보험도 없이 고객의 연금을 옮겨준 것도 문제였지만, 더 큰 문제는 당국이 영업을 제한하자 그 제한마저 어기고 회사 돈부터 빼냈다는 점이었습니다.
무슨 일이 있었나
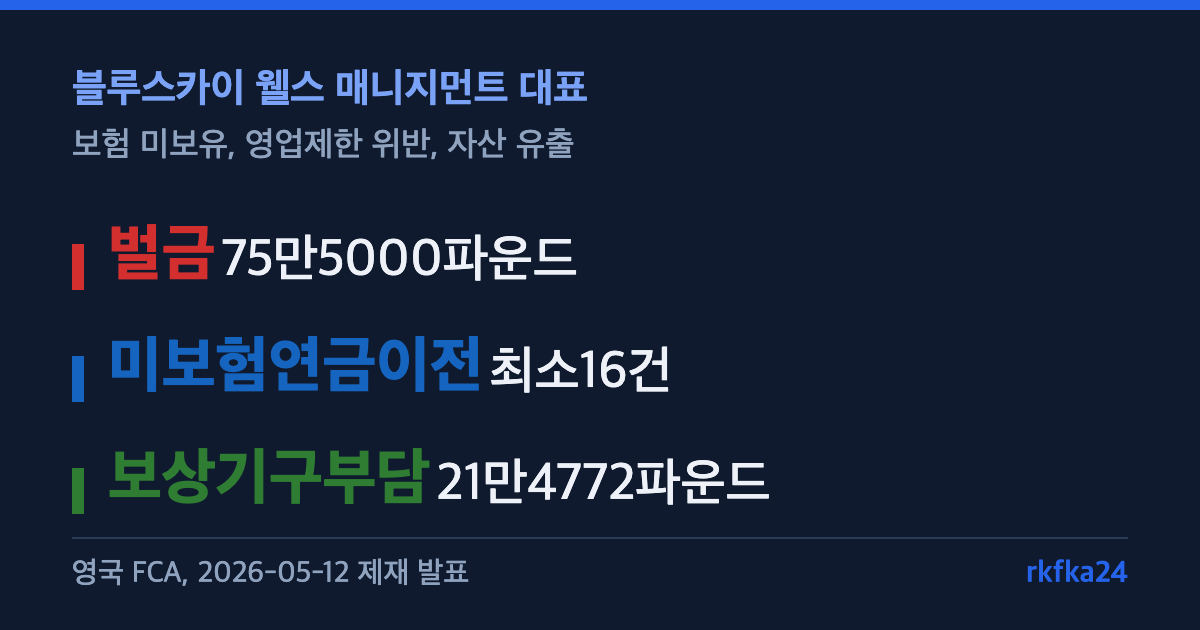
영국 금융행위감독청(FCA)이 블루스카이 웰스 매니지먼트 리미티드(Bluesky Wealth Management Limited)의 공동소유자 겸 단독이사 프랑크 브루어(Frank Breuer)를 제재했다. 이 회사는 확정급여형(DB) 연금 이전 자문 인가를 받고 있었다. 원문은 브루어가 2019년 4월부터 필수 전문직 보험 없이 최소 16건의 DB연금 이전 자문을 수행했고, 보험 보유 여부에 대해 FCA에 반복적으로 허위 진술했다고 명시했다. 2019년 10월 FCA와 합의한 영업제한을 무시하고 배당금·개인대출·계열계정 이전 등으로 회사 자산을 빼돌리기도 했다. FCA는 75만 5,000파운드 벌금과 영국 금융서비스업 전면 금지를 부과했으며, APER Statement of Principle 1과 개인행위규칙 1(정직성 없이 행동)을 위반한 것으로 판정했다. 2022년 6월부터 금융옴부즈만의 복수 민원이 인용됐고, 2023년 4월 블루스카이는 파산 처리됐다. 고객 채무 21만 4,772.88파운드는 금융서비스보상기구(FSCS)가 부담했다. 발표일은 2026-05-12다.
제재 정보 한눈에 보기
| 항목 | 내용 |
|---|---|
| 제재 대상 | 프랑크 브루어(블루스카이 대표) |
| 핵심 위반 | 보험 없이 DB연금 이전 자문 16건, 허위 진술 |
| 추가 위반 | 영업제한 위반, 회사 자산 유출 |
| 벌금 | 75만 5,000파운드 + 전면 금지 |
| 고객 보상 | 21만 4,772.88파운드를 FSCS가 부담 |
"투자 손실"이 아니라 "구조적 은폐"라는 점
이번 제재에서 가장 먼저 짚어야 할 지점은 이 사안이 투자 자체의 실패나 손실이 아니라는 데 있다. 원문은 이 사안이 필수 보험 없이 영업하면서 이를 숨기고, 영업제한까지 어기며 회사 자산을 먼저 빼돌린 뒤 파산시켜 보상 책임을 보상기구에 떠넘긴 구조라고 명시했다. 고객이 투자 판단을 잘못해서가 아니라, 자문업자가 처음부터 법적 의무(보험 보유)를 어긴 채 영업했다는 점에서 일반적인 투자 실패와는 전혀 다른 성격의 사안이다.
"제한을 어기고" 회사 돈부터 뺀 순서
원문에 따르면 2019년 10월 FCA와 영업제한에 합의했음에도, 브루어는 그 제한을 무시하고 배당금·개인대출·계열계정 이전 등으로 회사 자산을 빼돌렸다. 그 이후인 2023년 4월에야 회사를 파산 처리했다. 이 순서가 중요한데, 당국의 감시가 시작된 뒤에도 자산 유출이 계속됐고, 회사가 고객에게 갚아야 할 돈을 갚을 수 없는 상태가 된 뒤에야 파산을 신청했다는 흐름을 보여준다.
"보상기구가 떠안은" 21만 파운드
원문은 고객 채무 21만 4,772.88파운드를 금융서비스보상기구(FSCS)가 부담했다고 명시했다. 이는 회사가 자체적으로 고객에게 갚을 수 없게 되자, 그 부담이 업계 전체가 분담금을 내 운영하는 보상기구로 전가됐다는 뜻이다. 한 자문업자의 위법행위로 인한 손실이 결국 업계 전체의 비용으로 분산되는 구조라는 점도 눈여겨볼 만하다.
2026년 연금 이전 자문, 보험·인가 여부까지 확인할 것
2026년에도 확정급여형 연금 이전 자문 과정에서 필수 보험 미보유나 허위 진술로 인한 제재가 영국에서 보고되고 있다. 연금 이전을 고려 중이라면, 자문업자가 FCA 인가를 받았는지뿐 아니라 필수 전문직 보험을 실제로 보유하고 있는지까지 FCA 공식 등록 정보에서 직접 확인하는 습관이 중요하다. 특히 DB연금처럼 되돌리기 어려운 금융 결정일수록, 자문업자의 자격과 보험 상태를 꼼꼼히 따져볼 필요가 있다.
지금 확인·대응할 것
- 블루스카이 웰스 매니지먼트를 통해 DB연금 이전 자문을 받았다면 FSCS 보상 절차를 확인한다.
- 연금 이전 자문업자를 선택할 때는 FCA 공식 등록 정보에서 인가·보험 상태를 직접 확인한다.
- 자문업자가 영업제한을 받고 있는지도 FCA 홈페이지에서 조회할 수 있다.
- DB연금 이전은 되돌리기 어려운 결정이므로 복수의 독립적인 자문을 받는 것도 고려한다.
이 글이 다루지 않는 것
- 브루어 개인의 현재 소재나 재산 환수 여부 — 원문에 언급되지 않았다.
- 16건 외 전체 DB연금 이전 건수 — 원문은 "최소 16건"이라는 수치만 명시했다.
- 개별 고객의 구체적 손실 내역 — 원문은 총액(21만 4,772.88파운드)만 명시했다.
자주 묻는 질문
Q. 고객들은 투자에서 손실을 봤나요?
원문은 투자 자체의 손실 발생 여부를 명시하지 않았으며, 핵심 사유는 보험 미보유·자산 유출·허위 진술이라고 밝혔다.
Q. 피해 고객은 보상받았나요?
그렇다. 회사가 갚지 못한 금액을 보상기구가 대신 떠안는 방식으로 처리됐다.
Q. 형사 기소도 됐나요?
원문에 명시되지 않았다. 이는 FCA의 행정 제재이며 별도 형사절차 언급은 없다.
Q. 몇 건의 연금 이전이 문제였나요?
원문은 보험 없이 수행된 DB연금 이전 자문이 최소 16건이라고 명시했다.
Q. 벌금은 얼마였나요?
원문은 75만 5,000파운드 벌금과 영국 금융서비스업 전면 금지라고 명시했다.
투자 손실이 아니라 필수 보험 미보유를 숨긴 채 영업하고, 영업제한까지 어기며 회사 자산을 먼저 빼돌린 복합 위반이라는 점, 그리고 결국 고객 보상 책임이 업계 전체가 분담하는 보상기구로 넘어갔다는 점이 이번 제재의 핵심이다. 비슷한 소비자 안전 경보 소재도 함께 확인해볼 만하다: 「아일랜드IFSAT는 4년 조사한 금융당국 결정을 왜 뒤집었을까」, 「라스트라이트 인게임 광고, 폭력미화에 여성대상화까지 걸렸습니다」
출처: 영국 금융행위감독청(FCA), "FCA fines and bans Frank Breuer for serious misconduct in pension transfer advice" fca.org.uk · FCA 보도자료 전체 목록 fca.org.uk/news/press-releases
'돈버는 방법 & IT' 카테고리의 다른 글
| 아일랜드IFSAT는 4년 조사한 금융당국 결정을 왜 뒤집었을까 (0) | 2026.10.27 |
|---|---|
| 라스트라이트 인게임 광고, 폭력미화에 여성대상화까지 걸렸습니다 (0) | 2026.10.27 |
| 투자이민비자 2백만파운드 대신 40만파운드만 받은 회사 (0) | 2026.10.27 |
| 리지백 자전거, 타이어 트레드가 섬유케이싱에서 갈라집니다 (0) | 2026.10.27 |
| 다이킨 아마나 관통형 에어컨, 회로 단락으로 화재 위험 (0) | 2026.10.27 |