
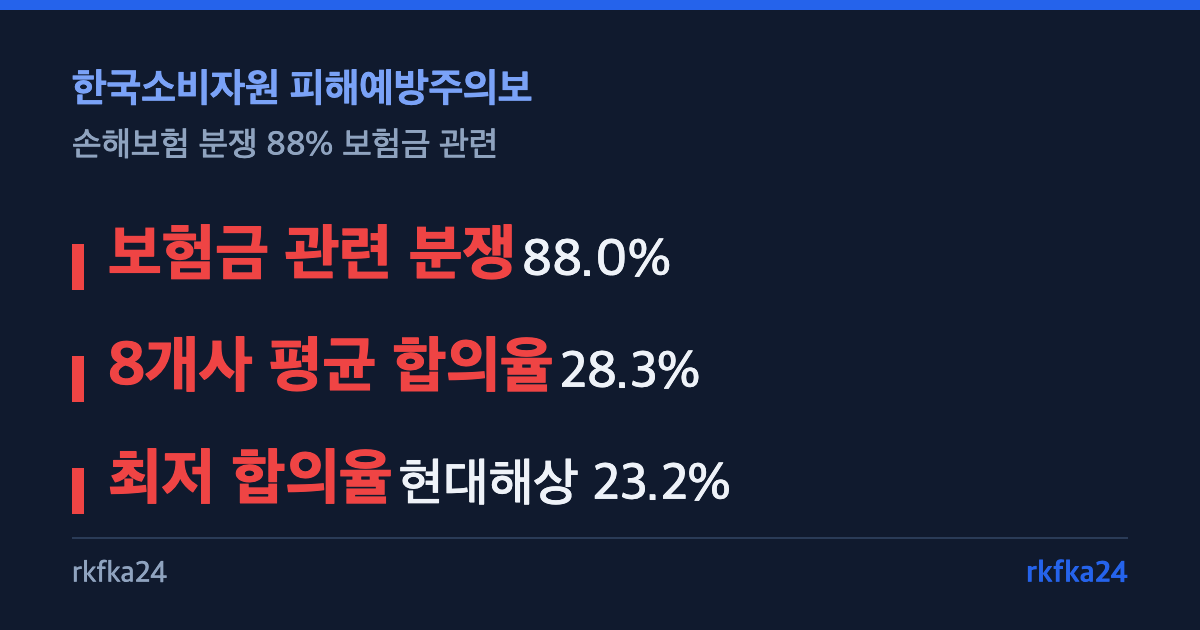
손해보험 관련 소비자분쟁 10건 중 9건 가까이가 보험금 문제였고, 8개 주요 손해보험사의 평균 합의율은 28.3%에 그쳤다.
한국소비자원이 2025년 11월 9일 낸 피해예방주의보에 따르면, 2022년부터 2025년 상반기까지 접수된 손해보험 피해구제 신청 2,459건 중 88.0%(2,165건)가 보험금 관련 분쟁이었다.
왜 분쟁이 나나 — 신청 사유부터
보험금 관련 분쟁 2,165건을 세부 사유로 나누면 보험금 미지급 64.2%(1,579건)가 가장 많았고, 보험금액 산정 불만 20.4%(501건)이 뒤를 이었다. 계약 자체에 대한 불만(11.1%)보다 "가입은 했는데 정작 받을 때 문제가 생기는" 사례가 압도적으로 많다는 뜻이다.
| 연도 | 손해보험 전체 신청 | 보험금 관련(비중) |
|---|---|---|
| 2022년 | 604건 | 527건(87.2%) |
| 2023년 | 773건 | 673건(87.1%) |
| 2024년 | 733건 | 651건(88.8%) |
| 2025년 상반기 | 349건 | 314건(90.0%) |
출처: 한국소비자원 피해예방주의보(2025-11-09 발표, 2025-11-07 배포)
보험금 관련 비중은 2022년 87.2%에서 2025년 상반기 90.0%로 오히려 소폭 올라갔다. 줄어드는 추세가 아니라는 뜻이다.
누가 가장 많이 분쟁을 겪나
신청자 연령을 보면 40~60대가 74.4%(1,829건)를 차지했고, 그중 50대가 29.1%(716건)로 가장 많았다. 보험 종류별로는 실손보험 42.0%(1,034건)이 1위, 건강보험 35.5%(874건)이 2위로, 두 보험이 합쳐 77.5%를 차지했다. 상해보험(7.2%)·자동차보험(5.9%)은 그 뒤를 이었다.
내 보험사는 몇 위인가 — 8개사 비교
한국소비자원은 분석 기간(2022년~2025년 상반기) 중 피해구제 신청이 100건 이상인 8개 손해보험사를 뽑아 신청 건수·분쟁 밀도·합의율을 함께 공개했다.
| 보험사 | 신청 건수 | 100만 건당 신청(밀도) | 합의율 |
|---|---|---|---|
| 메리츠화재 | 465건 | 27.6건 | 26.0% |
| 현대해상 | 452건 | 20.1건 | 23.2% |
| DB손해보험 | 359건 | 14.5건 | 29.0% |
| KB손해보험 | 274건 | 14.4건 | 29.2% |
| 삼성화재 | 264건 | 7.7건 | 31.1% |
| 흥국화재 | 194건 | 44.3건 | 30.9% |
| 한화손해보험 | 152건 | 17.6건 | 29.6% |
| 롯데손해보험 | 116건 | 29.8건 | 27.6% |
| 합계·평균 | 2,276건 | 22.0건 | 28.3% |
출처: 한국소비자원(보유계약 건수는 2025-06-30 기준 각사 제출자료, 합의율은 2025-08-29 기준 — 최신 수치는 한국소비자원 공식 발표로 재확인 필요)
신청 건수 1위와 분쟁 밀도 1위가 다른 이유
단순 신청 건수는 메리츠화재(465건)가 가장 많지만, 보유계약 규모를 반영한 100만 건당 신청 건수(분쟁 밀도)는 흥국화재가 44.3건으로 가장 높다. 흥국화재는 보유계약(438만 건)이 상대적으로 작은데도 신청이 194건이나 접수돼, 계약 규모 대비로 보면 분쟁이 가장 잦은 편에 속한다. 반대로 삼성화재는 보유계약이 3,412만 건으로 가장 크지만 밀도는 7.7건으로 가장 낮다. 단순 신청 건수만 보고 "이 회사가 분쟁이 많다"고 판단하면 계약 규모 차이를 놓친다. 가입자 수가 많은 대형 보험사일수록 절대 신청 건수는 커지기 쉬우므로, 두 지표를 함께 봐야 왜곡을 피할 수 있다.
합의율은 무엇을 뜻하나
표의 합의율은 피해구제 합의 건수를 피해구제 접수 건수로 나눈 값이다. 8개사 평균은 28.3%로, 접수된 분쟁 10건 중 3건이 채 안 되는 정도만 합의로 끝난다는 뜻이다. 합의로 끝나지 않은 나머지는 소비자원 조정, 금융감독원 민원, 소송 등 다른 절차로 넘어가거나 그대로 미해결로 남을 수 있다. 이번 자료만으로는 합의에 이르지 못한 건이 이후 실제로 어떤 절차를 거쳐 어떻게 마무리됐는지까지는 확인할 수 없다 — 소비자원 통계는 접수·처리 단계까지만 담고 있어서다.
한국소비자원이 당부한 것
- 비급여 등 고가 치료를 받기 전, 가입한 보험사의 심사기준을 미리 확인할 것
- 보험금 지급과 관련한 병원 관계자의 설명을 확약으로 오해하지 말 것
- 의무기록·소견서 등 객관적인 근거자료를 마련해 분쟁 발생에 대비할 것
- 보험사가 의료자문을 요구하면 충분히 설명을 들은 뒤 동의 여부를 결정할 것
한국소비자원은 지난 9월 보험 사업자 및 손해보험협회 등과 간담회를 열어 보험 분야 소비자피해 감축 방안도 함께 논의했다고 밝혔다.
자주 묻는 질문
Q. 합의율이 낮은 보험사는 보험금을 잘 안 주는 회사인가?
A. 합의율만으로 단정할 수 없다. 합의율은 분쟁이 접수된 뒤 합의로 끝난 비율이라, 애초에 분쟁 자체가 적은 회사와 단순 비교하기 어렵다. 신청 건수·분쟁 밀도·합의율을 함께 봐야 한다.
Q. 이 표에 없는 손해보험사는 분쟁이 없다는 뜻인가?
A. 아니다. 이번 통계는 분석 기간 중 피해구제 신청이 100건 이상인 상위 8개사만 뽑은 것이다. 표에 없다고 분쟁이 없는 것은 아니며, 전체 손해보험사 순위도 아니다.
Q. 보험금 분쟁이 생기면 어디에 상담하나?
A. 1372소비자상담센터(국번없이 1372, 발신자 부담)에 상담을 신청할 수 있다. 이번 통계 자체도 한국소비자원에 접수된 피해구제 신청을 분석한 것이다.
정리하면, 손해보험 분쟁의 절대다수는 보험금 미지급·산정 불만에서 나오고, 회사별 합의율은 최저 23.2%에서 최고 31.1%까지 8%p가량 차이가 난다. 가입한 보험사가 이 표에 있다면 합의율과 분쟁 밀도를 함께 확인해두고, 고액 비급여 치료를 앞두고 있다면 소비자원 당부대로 사전에 심사기준부터 확인하는 것이 순서다. 특히 40~60대·실손보험 가입자 비중이 높았던 만큼, 해당 연령대이거나 실손보험을 오래 유지해온 가입자라면 이번 통계를 남의 일로만 보기는 어렵다.
함께 읽기:
'돈버는 방법 & IT' 카테고리의 다른 글
| 휴대폰 살 때 "추가지원금" 정보, 이제 표준양식으로 나옵니다 (0) | 2026.09.17 |
|---|---|
| 위치추적기 판매업체 3곳, 등록도 없이 팔다 수사의뢰 (0) | 2026.09.17 |
| 휴대폰 요금 25% 할인, 이미 있는 제도와 헷갈리지 마세요 (0) | 2026.09.16 |
| 공익직불금 교육, 9월 30일까지 안 들으면 10% 깎입니다 (0) | 2026.09.15 |
| 가맹점주 단체 등록제, 왜 등록요건부터 다투나요 (0) | 2026.09.15 |