
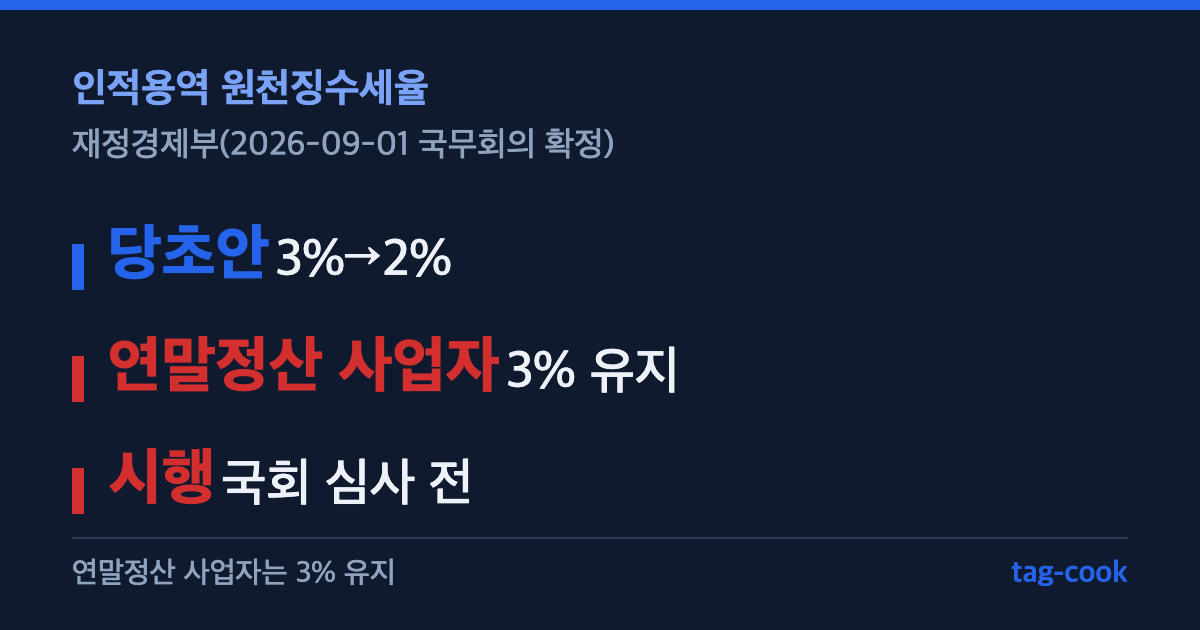
재정경제부의 「2026년 세제개편안」 정부안(2026년 9월 1일 국무회의 확정)에서 인적용역 사업소득 원천징수세율은 당초 3%에서 2%로 인하하는 안이었지만, 정부안에서는 연말정산 대상 인적용역 사업자는 현행 3%가 유지되는 쪽으로 조정됐다.
이 글은 인적용역 원천징수세율 조정만 다룬다. ISA 개편·종부세 기본공제 내용은 다른 글에서 다뤘다. 이 내용은 정부안이며 아직 국회 심사 전이다. 9월 3일까지 국회에 제출돼 정기국회에서 심사될 예정이며, 논의 과정에서 달라질 수 있다.
원천징수세율이란 무엇인가
인적용역 사업소득 원천징수는 보험설계사·학습지 교사·방문판매원처럼 고용 형태가 아닌 사업소득자에게 소득을 지급할 때, 지급하는 쪽이 세금을 미리 떼어 국세청에 납부하는 제도다. 현재 세율은 3%이며, 이렇게 미리 떼인 세금은 이후 연말정산이나 종합소득세 신고에서 정산된다. 근로소득자의 원천징수와 비슷한 구조지만, 고용 계약이 아닌 용역 제공 관계라는 점에서 세법상 별도로 구분된다.
당초안은 어떻게 바뀌려 했나
| 구분 | 당초안 | 정부안(수정) |
|---|---|---|
| 원천징수세율 | 3% → 2%로 인하 | 연말정산 대상자는 3% 유지 |
| 적용 범위 | 전체 인적용역 사업자 | 보험판매업자·방문판매업자·음료품배달원은 간편장부 대상 여부와 무관하게 유지 |
당초안은 인적용역 사업소득자 전반의 원천징수세율을 3%에서 2%로 낮추는 방향이었다. 정부안에서는 연말정산으로 세금을 정산하는 인적용역 사업자에 한해 현행 3%를 유지하는 쪽으로 좁혀졌다.
왜 「연말정산 대상자」만 3%로 유지되나
인적용역 사업소득자 중 일부는 연말정산으로, 일부는 종합소득세 신고로 세금을 정산한다. 정부안은 이 가운데 연말정산 방식으로 정산하는 사업자를 현행 3% 유지 대상으로 지정했다. 원천징수세율을 낮추면 매달 떼이는 세금은 줄어들지만, 그만큼 연말정산 때 한꺼번에 납부해야 할 세금이 늘어날 수 있어 이런 조정이 이뤄진 것으로 보인다. 다만 구체적인 조정 배경은 원문에 자세히 나오지 않는다.
보험판매업자·방문판매업자·음료품배달원은 왜 따로 언급됐나
- 보험판매업자: 보험 상품을 판매하고 수수료를 받는 사업소득자
- 방문판매업자: 가정이나 사업장을 방문해 상품을 판매하는 사업소득자
- 음료품배달원: 우유·생수 등을 정기적으로 배달하는 사업소득자
정부안은 이 세 직군을 「간편장부대상 여부와 무관하게」 현행세율 유지 범위에 포함시켰다. 간편장부대상은 장부를 간단하게 작성해도 되는 소규모 사업자를 가리키는 세법상 구분인데, 이 구분과 상관없이 세 직군 모두 3%를 유지하도록 명확히 한 것이다. 수정 이유는 「납세협력비용을 고려한 적용범위 합리화」로만 밝혀져 있다.
「납세협력비용 합리화」는 무슨 뜻인가
납세협력비용은 납세자가 세금을 신고·납부하기 위해 들이는 시간과 비용을 뜻한다. 세율이나 적용 범위가 자주 바뀌거나 복잡해지면 납세자가 이를 파악하고 대응하는 데 드는 부담이 커진다. 정부안이 이 표현을 쓴 것은, 세 직군에 대해서는 기존 방식을 유지하는 편이 납세자의 부담을 줄이는 방향이라고 판단했다는 뜻으로 읽을 수 있다. 다만 이는 이 글의 해석이며 원문이 구체적으로 설명하지는 않는다. 세율이 자주 바뀌면 지급하는 쪽도 원천징수 시스템을 그때마다 수정해야 하므로, 이런 행정 부담도 함께 고려됐을 가능성이 있다.
ISA·종부세와 함께 보면 무엇이 보이나
이번 세제개편안에서 ISA와 종부세 항목은 당초안의 완화·강화 방향이 상당 부분 현행 유지로 되돌아간 공통점이 있다. 인적용역 원천징수세율도 마찬가지로, 당초 전체 인하안이 「연말정산 대상자는 유지」로 적용 범위가 좁혀졌다. 세 항목 모두 입법예고·부처협의 과정에서 제기된 의견을 반영해 당초안보다 신중한 방향으로 수정됐다는 흐름이 공통적으로 나타난다. 세 항목 모두 8월 3일 당초안 발표에서 9월 1일 정부안 확정까지 한 달 가까운 기간 동안 조정이 이뤄졌다는 점도 같은 경과를 거쳤다.
이 내용을 읽을 때 주의할 점
- 이 내용은 국회 심사 전 정부안이며 확정된 법률이 아니다
- 연말정산 대상이 아닌 인적용역 사업자의 세율은 원문에 별도로 나오지 않는다
- 시행 시기는 국회 통과 이후 별도 공지로 확인해야 한다
보험판매업자·방문판매업자·음료품배달원이나 다른 인적용역 사업소득자라면, 이 정부안이 국회에서 그대로 통과되는지를 정기국회 일정에 맞춰 확인하는 것이 안전하다. 본인이 어느 직군에 해당하는지, 연말정산 대상인지 종합소득세 신고 대상인지 헷갈린다면 소득을 지급받는 업체나 세무 상담을 통해 미리 확인해 두는 편이 좋다. 확정 이후 구체적인 적용 시점은 국세청 누리집 공지를 통해 확인할 수 있다.
같이 보면 좋은 글
같은 세제개편안의 ISA 개편 내용은 「세제개편안 정부안에서 ISA는 당초안과 어떻게 달라졌나요」에서, 종부세 기본공제·세부담 상한은 「종부세 기본공제·세부담 상한, 정부안은 어떻게 수정됐나요」에서 볼 수 있다.
자주 묻는 질문
Q. 인적용역 원천징수세율은 몇 %로 바뀌나?
A. 당초 2%로 인하하는 안이었지만, 연말정산 대상 사업자는 현행 3%가 유지된다.
Q. 어떤 직군이 현행세율 유지 대상인가?
A. 보험판매업자·방문판매업자·음료품배달원이 간편장부대상 여부와 무관하게 포함된다.
Q. 왜 이렇게 조정됐나?
A. 원문은 「납세협력비용을 고려한 적용범위 합리화」로만 설명하고 있다.
Q. 이 내용은 확정된 것인가?
A. 아니다. 국회 심사를 거쳐야 하는 정부안 단계다.
정리하면, 2026년 세제개편안 정부안에서 인적용역 사업소득 원천징수세율은 당초 3%→2% 인하안에서 연말정산 대상 사업자는 3% 유지로 조정됐다. 보험판매업자·방문판매업자·음료품배달원은 간편장부대상 여부와 무관하게 이 유지 범위에 포함됐으며, 아직 국회 심사가 남아 있다.
출처: 재정경제부 「2026년 세제개편안 정부안」(2026-09-01 국무회의 확정) · 정책브리핑 원문
'돈버는 방법 & IT' 카테고리의 다른 글
| 농지 전수조사, 처분 대상과 정상화 대상은 어떻게 나뉘나요 (0) | 2026.09.23 |
|---|---|
| 종부세 기본공제·세부담 상한, 정부안은 어떻게 수정됐나요 (0) | 2026.09.23 |
| 사기 검거율은 왜 5년 만에 다시 올랐을까요 (0) | 2026.09.23 |
| 수출 상대국 1~3위 중국·미국·베트남이 51.4%를 차지합니다 (0) | 2026.09.23 |
| 사이버사기 수법 정리, 가상자산 사기 273억·다단계 409억 (0) | 2026.09.23 |