
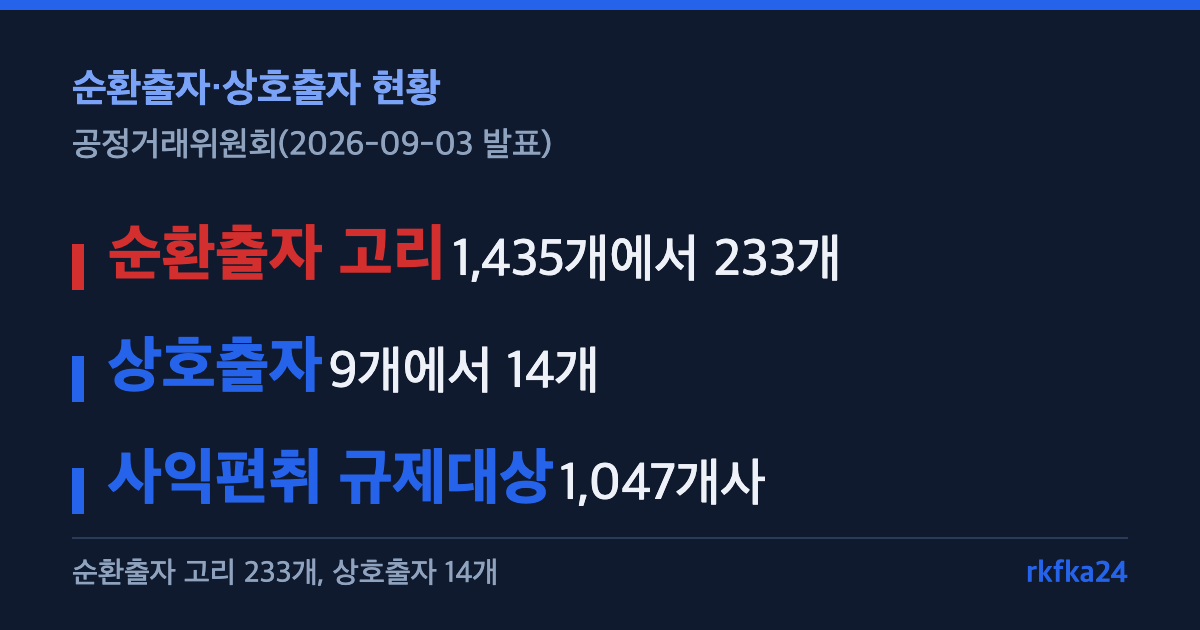
공정거래위원회가 2026년 9월 3일 발표한 주식소유현황에서 공시대상기업집단의 순환출자 고리는 전년 1,435개에서 233개로 줄었고, 국내계열사 상호출자는 9개에서 14개로 늘었다. 원문은 상호출자 증가에 별도 이유를 붙였다.
기준은 2026년 5월 1일 지정 기업집단이며, 원문이 「올해」라고 쓴 값이다. 글에 나오는 집단명은 원문 표에 적힌 이름일 뿐 위법 판정과는 무관하다.
순환·상호출자 수치는 어떻게 바뀌었나
| 항목 | 전년 | 2026년 지정분 | 비고 |
|---|---|---|---|
| 순환출자 고리 수 | 1,435개 | 233개 | 1,202개 감소 |
| 상호출자 수(국내계열사) | 9개 | 14개 | 신규 지정 집단 6개 포함 효과 |
| 상호출자(기존 지정 집단) | 9개 | 8개 | 감소 |
233개 고리는 어느 집단에 있나
원문은 공시대상기업집단의 순환출자 고리가 전년보다 1,202개 줄었고, 기업들의 자발적 해소 노력에 따라 출자구조가 개선되었다고 적었다. 233개는 4개 집단의 합이다.
| 집단 | 2026년 고리 수 | 전년 대비(원문) |
|---|---|---|
| 현대자동차 | 4개 | 전년과 동일 |
| BS | 1개 | 전년과 동일 |
| 사조 | 220개 | 1,426개에서 1,206개 감소 |
| QCP그룹 | 8개 | 신규 지정 집단 |
| 태광, KG | 0개 | 기존 고리 각 2개를 모두 해소 |
고리는 어떻게 만들어졌고 어떻게 줄이나
원문의 「순환출자 고리 보유 현황 및 해소계획」 표는 형성 경위와 계획을 집단별로 적었다.
- 현대자동차: 1998년 기아 지분 매입과 1999년 모비스의 현대자동차 지분 매입
- BS: 2019년 9월 11일 두 회사 합병으로 주주였던 회사가 다른 회사의 주주가 된 것
- 사조: 지정(2025년 5월 1일) 이전부터 장기간 형성됐고, 지정을 계기로 점검해 단계적으로 해소 중이다. 2026년 3분기 말까지 140여 개 수준으로 줄이고 이후에도 지속 해소할 계획이다
- QCP그룹: 2007~2008년 지분 매입으로 형성됐고, 2026년 중 1개를 우선 해소하고 나머지도 순차 해소할 계획이다
연도별 고리 수는 어떻게 움직였나
| 지정 연도 | 고리 보유 집단 수 | 순환출자 고리 수 | 직전 연도 대비 |
|---|---|---|---|
| 2016 | 8개 | 94개 | △365 |
| 2017 | 10개 | 282개 | +188 |
| 2018 | 6개 | 41개 | △241 |
| 2019 | 4개 | 14개 | △27 |
| 2020 | 4개 | 21개 | +7 |
| 2021 | 2개 | 6개 | △15 |
| 2022 | 4개 | 10개 | +4 |
| 2023 | 4개 | 10개 | - |
| 2024 | 4개 | 12개 | +2 |
| 2025 | 5개 | 1,435개 | +1,423 |
| 2026 | 4개 | 233개 | △1,202 |
원문 각주는 2017년 급증을 고리 148개를 가진 한 집단의 신규 지정 때문으로, 2025년 급증을 고리 1,426개를 가진 사조의 신규 지정 때문으로 설명했다. 상호출자제한기업집단은 신규 순환출자와 상호출자가 금지되며(공정거래법 제21·22조, 신규 지정 집단은 상호출자 1년 유예), 2014년 7월 25일 신규 순환출자 금지 시행 이전에 보유한 순환출자는 금지 대상이 아니다.
상호출자는 왜 9개에서 14개로 늘었나
원문에 따르면 증가는 지정 이전부터 상호출자를 보유하던 기업집단 6개가 새롭게 공시대상기업집단으로 지정된 데 따른 것이다. 반면 기존 지정 집단의 상호출자는 9개에서 8개로 감소했다. 즉 늘어난 것은 신규 지정 집단의 몫이다. 14개는 5개 집단의 값이며 모두 공시대상기업집단이다(상호출자제한집단이 아님).
| 집단 | 상호출자 수 | 발생 시점(원문) |
|---|---|---|
| 라인(신규 지정) | 2개 | 2024년 5월·2025년 2월 |
| 크래프톤 | 1개 | 2025년 8월 |
| BS | 2개 | 2016년 10월·2019년 9월 |
| 사조 | 5개 | 2007년 3월~2025년 10월 |
| QCP그룹(신규 지정) | 4개 | 2007년 11월~2020년 7월 |
신규 지정 집단인 라인(2개)과 QCP그룹(4개)이 늘어난 6개다. 회사 쌍마다 서로에 대한 지분율(예: 한 쌍은 8.88%와 29.13%)도 표에 적혀 있다. 원문 각주에 따르면 사조 소속 한 저축은행이 2026년 7월 상대 회사 지분을 모두 매각해 상호출자가 해소됐다. 5월 1일 기준표에는 남아 있다.
국외계열사까지 넣으면 어떻게 되나
국내·외 계열회사를 함께 볼 때 순환·상호출자를 가진 집단은 전년과 같은 3개다. 원문은 이를 국내계열사 순환출자(233개)·상호출자(14개)와 별도 절로 적었다.
- 하이트진로: 국외 회사를 중심으로 1개 상호·순환 고리
- 영풍: 국외 회사를 포함한 2개 순환 고리
- 사조: 국외 회사를 중심으로 66개 순환 고리
사익편취 규제대상 회사는 어떻게 정해지나
「공정거래법」 제47조는 총수일가의 사익 추구를 위한 부당한 이익제공으로 공정한 거래질서가 저해되고 경제력이 부당하게 집중되는 것을 막기 위해 규제대상 회사를 정하고, 특수관계인에 대한 부당한 이익제공행위를 금지한다. 대상은 두 가지다.
- A: 총수일가가 20% 이상 지분을 보유한 회사
- B: A가 50%를 초과하는 지분을 보유한 회사
규제대상 회사는 몇 곳이고 얼마나 늘었나
규제대상은 88개 집단 1,047개사로 총수 있는 집단 전체 소속회사 3,293개사의 31.8%다. 전년(81개 집단 958개사)보다 89개사(9.3%) 증가했다.
| 구분 | A 총수일가 20% 이상 회사 | B A가 50% 초과 보유한 회사 | 전체(A+B) |
|---|---|---|---|
| 2025년 | 391 | 567 | 958 |
| 2026년 | 431 | 616 | 1,047 |
| 2026년 기존 집단(80개) | 384 | 572 | 956(91.3%) |
| 2026년 신규 집단(8개) | 47 | 44 | 91(8.7%) |
원문 각주는 증가의 내역을 「기존 집단은 2개사 감소(21개 집단에서 46개 증가, 15개 집단에서 36개 감소, 지정 제외 한 집단 12개 제외), 신규 지정 8개 집단에서 91개 증가」라고 적었다. A와 B에 모두 해당하는 회사는 A로만 집계하며 그런 회사는 2025년 21개, 2026년 27개다.
집단별로는 어디서 늘고 줄었나
| 구분 | 집단별 규제대상 회사 수(원문) |
|---|---|
| 신규 지정 8개 집단 | 라인 40개, 웅진 11개, 대명화학 14개, 한국콜마 4개, 희성 8개, 오리온 4개, QCP그룹 1개, 일진글로벌 9개 (신규 지정 토스는 규제대상 회사 없음) |
| 증가가 큰 집단 | 삼천리 9→21개(+12), 롯데 1→10개(+9), 효성 35→39개(+4) |
| 감소가 큰 집단 | 소노인터내셔널 21→14개(△7), 에스케이 18→13개(△5), 대광 30→25개(△5), 코오롱 12→8개(△4) |
합계 증감은 A +40, B +49, 계 +89다. 원문 표 주석에 따르면 집단 번호 1~39번은 상호출자제한기업집단이다.
이 통계를 읽을 때 주의할 점
- 표의 「올해」는 2026년 지정 기업집단 기준이며, 전년과는 지정 집단의 구성이 달라졌다
- 상호출자 증가는 신규 지정 집단 6개가 포함된 효과이고 기존 지정 집단은 감소했다
- 순환출자 고리 233개는 국내계열사 기준이고, 국외계열사를 포함한 집계는 별개 절이다
- 규제대상 회사 수는 규제 범위를 보여 주는 값이며, 원문은 이 수치로 위반 여부를 판정하지 않았다
같이 보면 좋은 글
같은 공정거래법 분야는 「담합 자진신고 감면, 조사개시 후엔 전액면제가 75% 감경으로 바뀔 예정」에서, 기업 지배구조는 「중복상장 특별위원회, 왜 전원 독립이사일까」에서 볼 수 있다. 기업집단 관련 발표는 공정거래위원회 누리집에서도 확인할 수 있다.
자주 묻는 질문
Q. 순환출자 고리는 얼마나 줄었나?
A. 전년 1,435개에서 233개로 1,202개 감소했다.
Q. 상호출자는 왜 늘었나?
A. 상호출자를 보유하던 집단 6개가 새로 지정된 데 따른 것이다.
Q. 기존 지정 집단의 상호출자는?
A. 9개에서 8개로 감소했다.
Q. 사익편취 규제대상 회사는 몇 곳인가?
A. 1,047개사이며 총수 있는 집단 전체 소속회사의 31.8%다.
Q. 순환출자 고리를 모두 해소한 집단은?
A. 원문은 태광(2개)과 KG(2개)가 기존 순환출자 고리를 모두 해소했다고 적었다.
Q. 2014년 이전 순환출자는 금지 대상인가?
A. 원문 각주는 2014년 7월 25일 신규 순환출자 금지 시행 이전에 보유한 순환출자는 금지 대상이 아니라고 적었다.
정리하면, 2026년 지정 기준 순환출자 고리는 233개로 줄고 상호출자는 14개로 늘었으며, 상호출자 증가는 신규 지정 집단 6개의 포함 효과이고 기존 지정 집단은 8개로 감소했다.
출처: 공정거래위원회 「2026년 공시대상기업집단 주식소유현황 분석·공개」(2026-09-03 정책브리핑) · 정책브리핑 원문
'돈버는 방법 & IT' 카테고리의 다른 글
| 실손보험 피해구제 1,016건, 거절 사유 1위는 무엇일까요 (0) | 2026.09.28 |
|---|---|
| TBFC 특별수사단의 4대 단속 대상부터 확인하세요 (0) | 2026.09.28 |
| 내부지분율 61.4%와 총수일가 3.5%, 정의부터 구분하세요 (0) | 2026.09.28 |
| 공장 이전·매각·AI 도입, 노조는 무엇을 교섭하나요 (0) | 2026.09.28 |
| 경영성과급 N% 연동 요구, 노동쟁의 대상에서 뺀 지침 (0) | 2026.09.28 |